
¿Quién paga el ajuste? Deuda familiar y nueva arquitectura financiera en la Argentina
Seis de cada diez familias mantienen deudas no bancarias y el endeudamiento familiar supera los 39 billones de pesos; entre enero de 2025 y enero de 2026,
-
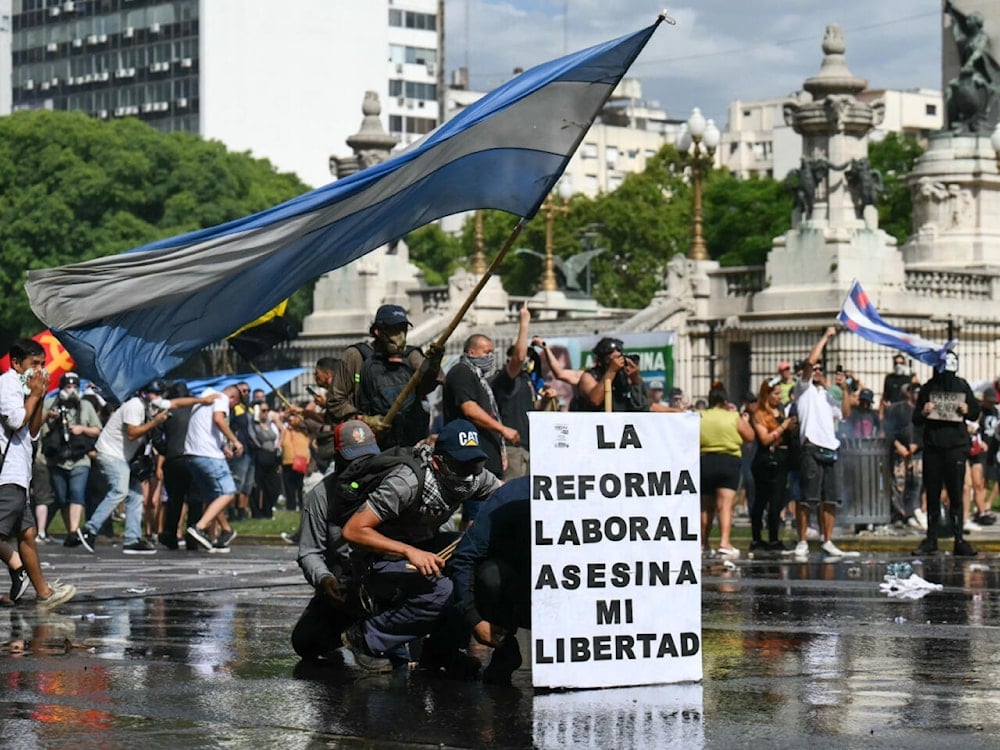
Manifestaciones en Buenos Aires contra la reforma laboral de Argentina impulsada por Javier Milei. (Foto: AFP)
La desaceleración de la inflación y el superávit fiscal se consolidaron como los principales indicadores con los que el gobierno de Javier Milei presenta el rumbo económico. Pero la recaudación, el empleo, el consumo y el endeudamiento familiar muestran otra dimensión del mismo programa. Mientras se intenta instalar en el relato oficial el supuesto éxito por “estabilizar” algunas variables macroeconómicas, los hogares recurren cada vez más al crédito para sostener alimentos, medicamentos, servicios y gastos corrientes, en un contexto de deterioro salarial, pérdida de empleo registrado y retracción de políticas públicas. El endeudamiento familiar funciona así como uno de los mecanismos que permiten administrar socialmente el ajuste.
En junio, la recaudación tributaria nacional cayó 7,4 por ciento real interanual y acumuló una baja de 5,3 por ciento durante el primer semestre. El IVA retrocedió 7,7 por ciento, los Derechos de Exportación 40 por ciento y los recursos de la seguridad social cuatro por ciento (Equilibra). La contracción de estos tributos expresa el debilitamiento simultáneo del mercado interno, del empleo registrado y de la actividad económica, al tiempo que reduce los recursos disponibles para sostener políticas públicas y obliga a profundizar el ajuste del gasto para preservar el superávit fiscal. Desde diciembre de 2023 se perdieron más de 300 mil puestos asalariados registrados, mientras crecieron el empleo informal y el trabajo por cuenta propia; la caída de aportes personales y contribuciones patronales acompaña ese desplazamiento hacia una estructura laboral más precaria (Guillermo Michel en X).
Sobre esa base se expande el crédito de los hogares. Seis de cada diez familias mantienen deudas no bancarias y el endeudamiento familiar supera los 39 billones de pesos; entre enero de 2025 y enero de 2026, el índice de irregularidad pasó de 2,7 por ciento a 10,6 por ciento (Focus Market). En el universo de Proveedores No Financieros de Crédito, la cantidad de deudores pasó de 9,5 millones en diciembre de 2023 a 11,3 millones en enero de 2026; el volumen financiado aumentó de 3,2 billones a 11,8 billones de pesos y la deuda promedio por usuario creció de 337 mil a mil 44 millones de pesos (BCRA; reportes sectoriales difundidos por El Auditor). El crecimiento más acelerado del financiamiento se concentra en billeteras virtuales, fintech, tarjetas no bancarias y proveedores digitales de crédito, precisamente los actores que administran pagos, datos, scoring y crédito inmediato dentro de un mismo circuito.
Las tarjetas emitidas por entidades financieras crecieron 44,7 por ciento interanual hacia fines de 2025, impulsadas por programas de cuotas, mientras las tarjetas no bancarias alcanzaron un stock estimado de 5,7 billones de pesos. En ese segmento, la mora pasó del 11 por ciento al 14,5 por ciento, acompañando la expansión del crédito destinado al consumo minorista (BCRA; El Au ditor). El crédito no aparece asociado a una mejora del consumo sino a la necesidad de sostenerlo en condiciones de ingresos insuficientes. Desde diciembre de 2023, los servicios acumularon un aumento cercano al 362 por ciento, frente al 170 por ciento registrado por los bienes; su peso pasó del 38 por ciento al 42 por ciento del ingreso de las y los asalariados.
En el mismo período, el crédito al consumo aumentó 57 por ciento y las compras de supermercado financiadas con tarjeta pasaron del 39 por ciento al 43 por ciento de las operaciones (Centro de Estudios para la Recuperación de la Argentina, FCE-UBA). Seis de cada diez argentinos reconocieron haberse endeudado para afrontar alimentos, medicamentos, servicios y otras necesidades esenciales (Proyección Consultores).
Durante décadas, la economía de los hogares argentinos descansó sobre una combinación de salario, políticas sociales e infraestructura pública. El encarecimiento de los servicios, la caída del ingreso disponible y la retracción estatal alteran ese equilibrio y abren espacio a nuevas formas de intermediación sobre ingresos populares y transferencias públicas. La financiarización se extiende desde el sistema bancario hacia la reproducción social, con plataformas privadas que administran una parte creciente de la circulación cotidiana del dinero. El sobreendeudamiento debe leerse en esa arquitectura financiera de la crisis, donde deuda, consumo, datos y medios de pago se integran en una misma infraestructura económica.
Los indicadores de mora muestran el punto de tensión de ese esquema. La irregularidad en préstamos familiares pasó de 12,1 por ciento en abril a 12,7 por ciento en mayo de 2026, el nivel más alto en más de veinte años; más de 5,3 millones de personas acumulan deudas con más de noventa días de atraso y cerca de siete millones quedaron excluidas del mercado formal de crédito (BCRA; consultora 1816; El Once). En entidades no bancarias, que concentran alrededor del 17 por ciento del financiamiento destinado a familias, la mora alcanzó el 32,2 por ciento cuando a fines de 2023 se ubicaba por debajo del 10 por ciento. La comparación con las empresas permite ubicar mejor el desplazamiento: la mora consolidada empresaria ronda el 3,4 por ciento, mientras la correspondiente a hogares alcanza el 15,4 por ciento y supera el 31 por ciento cuando el financiamiento proviene de entidades no bancarias (Equilibra, sobre CENDEU-BCRA).
La distribución del endeudamiento marca las desigualdades internas de la clase trabajadora. El 40 por ciento de las personas menores de 35 años con créditos activos registra al menos una obligación en mora; entre quienes tienen entre 18 y 29 años, la mora consolidada alcanza el 27,8 por ciento y supera el 41 por ciento en créditos otorgados por entidades no financieras (Equilibra, sobre CENDEU-BCRA). Las mujeres representan el 64,2 por ciento de la población de menores ingresos, perciben entre 27,3 por ciento y 29 por ciento menos que los varones y dedican, en promedio, tres horas diarias más al trabajo doméstico y de cuidados no remunerado (CEPA).
Seis de cada diez hogares debieron reemplazar servicios de cuidado mediante endeudamiento, ahorros, ayuda familiar o mayor carga laboral (CELS). Entre los hogares encabezados por mujeres, el 64,5 por ciento recurrió a financiamiento, frente al 58,6 por ciento de los encabezados por varones; el 72,6 por ciento de esos créditos se destinó a alimentos y medicamentos y siete de cada diez presentan atrasos en servicios o deudas previas (CEPAL-Ministerio de Economía; UNT). El 76 por ciento de las deudas familiares no puede afrontarse regularmente: 48% corresponde a mora simple y 28 por ciento ya ingresó en instancia judicial (IETSE).
Comedores, merenderos, cooperativas y organizaciones territoriales absorben una parte creciente de las funciones alimentarias y de cuidado que retroceden junto con la intervención estatal. El financiamiento informal, los préstamos entre familias, las compras fiadas y las redes comunitarias integran las estrategias cotidianas de supervivencia. El crédito sustituye ingresos laborales, pero también políticas públicas, desplazando hacia hogares y organizaciones populares costos que antes asumía el Estado.
La pandemia aceleró la digitalización de pagos y transferencias en todo el mundo, pero el programa libertariano convirtió esa infraestructura en un soporte del ajuste. La masificación de billeteras virtuales, la administración de ingresos mediante plataformas privadas y la expansión del crédito inmediato responden a un movimiento de concentración económica que excede la incorporación de nuevas tecnologías. En ese entramado se consolida una nueva aristocracia financiera y tecnológica, articulada a circuitos globales de valorización, cuya rentabilidad se apoya cada vez más en la administración de la circulación cotidiana del ingreso y cuya expansión convierte a la Argentina en un experimento regional avanzado de estas formas de acumulación.
La deuda externa, el programa acordado con el Fondo Monetario Internacional, la disciplina fiscal y el endeudamiento de los hogares integran una misma arquitectura de transferencia. Durante décadas, la deuda pública organizó mecanismos de subordinación del Estado al capital financiero; en esta etapa, la deuda familiar incorpora esa lógica al terreno donde se reproduce cotidianamente la fuerza de trabajo. La caída del empleo registrado, el deterioro del salario, la reducción de políticas públicas, la expansión del crédito para consumos esenciales y la suba sostenida de la mora modifican las condiciones objetivas y subjetivas bajo las cuales se constituye la clase trabajadora. Mujeres, diversidades, juventudes y trabajadores de la economía popular concentran las expresiones más intensas del sobreendeudamiento porque sobre esos sectores recaen las formas más precarias de inserción laboral, los menores ingresos y la mayor responsabilidad en las tareas de reproducción social.
La evidencia acumulada durante el último año permite sostener que esta arquitectura no sólo administra las consecuencias del ajuste, sino que además, contribuye a estabilizarlo y reproducirlo, trasladando hacia las familias costos que antes absorbían el salario, las políticas públicas y otras formas de protección social. Allí se redefine la disputa por la riqueza.
El pago o no pago de la deuda externa, el alivio o la condonación de deudas familiares, la recuperación del salario y la regulación del sistema financiero digital obligan a responder las preguntas sobre quién financia la reproducción social, quién captura el excedente producido colectivamente y qué capacidad conserva la política para disputar un proceso de acumulación que reorganiza el capitalismo argentino sobre niveles crecientes de desigualdad.
Reconstruir capacidad de intervención en barrios, comunidades, sindicatos, universidades, organizaciones populares, Congreso y calles supone desarrollar formas de organización capaces de interpelar a una clase trabajadora profundamente modificada por décadas de financiarización y por un programa económico que convirtió el endeudamiento en una mediación central entre trabajo, reproducción social y acumulación de capital.

 Al Mayadeen Español


